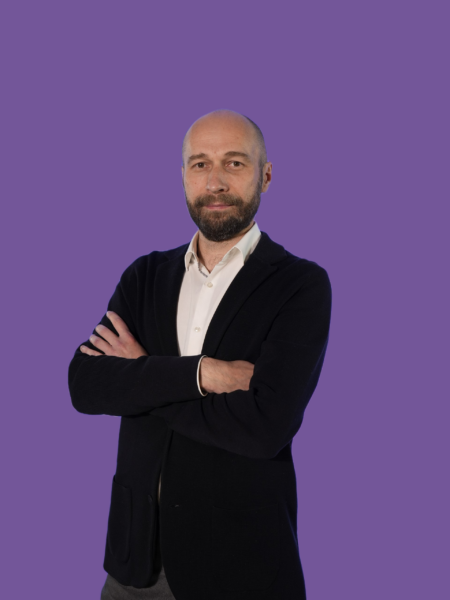
Одна из самых частых ситуаций: формально бизнес живёт — есть выручка, команда, клиенты, оборудование, но доступ к финансированию закрыт. Банк не одобряет кредит, платформа господдержки возвращает заявку без объяснений, региональная комиссия ставит отказ. Причины разные: нестандартная структура, неидеальная отчётность, специфическая отрасль, отсутствие залога, сложная кредитная история. Сергей Хмелинин выстраивает путь к финансированию именно для таких компаний — сложных, нестандартных, “неидеальных”, которые не проходят по формальному чек-листу.
Он не работает шаблонами. Вместо универсальных “решений по продукту” он собирает индивидуальную схему: корректирует финансовую модель, чистит отчётность, подбирает нужные меры поддержки, выстраивает логику подачи, проговаривает слабые места до того, как их увидит проверяющий. В результате компания, которая раньше не проходила по формату, начинает проходить — не за счет “серых схем”, а за счет правильно выстроенной архитектуры и понятной истории для банка, фонда или платформы.
Почему вы «не проходите по формату» — даже если бизнес работает
Как смотрят на вас банк, платформа и фонд
Предприниматель видит бизнес через операционку: заказы, склад, людей, оборудование, “кэш на счете”. Банк, платформа господдержки и фонд смотрят иначе: через нормализованные цифры, риск-модели и критерии программ. В 2025–2026 годах для малого и среднего бизнеса ключевыми стали формализованные критерии: выручка, структура долгов, чистый денежный поток, отрасль, статус МСП, “белая” зарплата, отсутствие критичных просрочек, понятный источник возврата средств.
Если вы хоть по одному из этих пунктов выбиваетесь, система ставит на вас флажок “повышенный риск”:
- есть просрочки по старым кредитам — кредитный комитет не готов обсуждать новый риск;
- отчётность “для налоговой” показывает низкую прибыль — банк не видит ресурса для обслуживания долга;
- нет залога — без поручительства или специальных программ банк не видит, чем закрывать риск;
- отрасль “на границе приоритетов” — часть программ господдержки просто не открывается.
В итоге бизнес, который “по факту живой”, по документам выглядит слабым. Система не объясняет: она просто отказывает.
Что реально стоит за формулировкой «не прошли по формату»
Фраза “не проходите по формату” почти никогда не расшифровывается. Но за ней стоят вполне конкретные вещи:
- выручка ниже порога входа программы или выше потолка (например, для части мер поддержки МСП есть вилки по обороту и численности);
- доля зарплаты “в конверте” и искажённая налоговая база портят картину платежеспособности;
- ОКВЭДы не совпадают с перечнем отраслей, которые программа готова финансировать;
- финансовая модель не показывает реального источника возврата: нет расчётного денежного потока, нет сценариев.
Сергей Хмелинин заходит в эти зоны и работает не “поверх”, а вглубь: меняет структуру, цифры и подачу так, чтобы формат начал работать на бизнес, а не против него.
Подход Сергея Хмелинина: индивидуальная траектория вместо универсального рецепта
Не программа под бизнес, а бизнес под стратегию финансирования
Первое, что делает Сергей Хмелинин, — не ищет “подходящую программу”, а проводит диагностику. Он смотрит, как бизнес выглядит глазами кредитного комитета или комиссии: по выручке, марже, долговой нагрузке, структуре активов, отрасли, статусу МСП и истории расчётов.
На этой базе он строит индивидуальную траекторию:
- где критично подправить юрструктуру (разделить активы, вывести личное “вне бизнеса”, убрать лишние риски);
- как пересобрать управленческий учет, чтобы цифры начали совпадать с логикой программ (P&L, Cash Flow, баланс, unit-экономика);
- какие меры поддержки реально доступны: гранты, субсидии, льготные кредиты, лизинг, гарантийная поддержка, налоговые льготы;
- в какой последовательности заходить: сначала субсидия / грант → потом льготный лизинг → затем кредит с поручительством → далее — расширение через ОЭЗ или региональные программы.
Он выстраивает маршрут, а не список ссылок на программы.
Документы, которые реально читают, и риски, которые режут заявки
Сергей Хмелинин глубоко понимает, как работают платформы господдержки и внутренние процессы банков. Он знает:
- какие разделы бизнес-плана и финансовой модели читают в первую очередь;
- какие несостыковки между отчетностью и моделью автоматически ставят “крестик”;
- какие формулировки в пояснительных записках вызывают вопросы;
- где видимые риски можно убрать заранее — через корректировку показателей, структуры сделки или пакета документов.
Результат: заявка попадает на стол уже в виде, с которым можно работать — без дыр, которые придется латать “по ходу”. Это такая же логика, как в кейсах про устойчивый бизнес: сначала собирается крепкий каркас, а потом поверх него наращиваются решения.
Настройка финансовой модели под требования программ
От “отчетности для налоговой” к модели, которую понимают банки и платформы
У 90% предпринимателей отчётность делится на два типа: “для государства” и “для себя”. Но когда вы выходите за финансированием, нужен третий формат: финансовая модель, понятная банку, фонду, платформе. В 2026 году это особенно критично, потому что объем программ велик, но требования к качеству проектов ужесточились.
Сергей Хмелинин:
- перестраивает отчётность в управленческую форму: отдельный P&L, движение денег, баланс, unit-экономика по направлениям;
- собирает модель доходов и расходов в разрезе 12–36 месяцев, с учетом мер поддержки и графиков финансирования;
- считает экономический эффект: окупаемость, внутреннюю норму доходности, точку безубыточности, сценарии “база / стресс”;
- увязывает модель с требованиями конкретной программы (ФРП, льготный кредит, субсидия, грант, льготный лизинг).
Такая модель не пытается “приукрасить” бизнес. Она показывает его устойчивость на языке цифр, который понимают по ту сторону стола.
Работа с «вторичными заявками» и кейсами после отказа
Отдельное направление работы — “вторичные заявки”: когда бизнес уже получил отказ или возврат без объяснения. В эти случаи большинство консультантов не идут: статус “проблемный клиент”, испорченные отношения с банком или платформой, сложный разбор.
Сергей Хмелинин:
- анализирует причину отказа: несоответствие формальным критериям, слабая модель, ошибки в документах, “красные флаги” в отчётности;
- решает, что нужно менять: только упаковку и подачу или саму экономику проекта;
- выстраивает новую подачу так, чтобы заявка показывала прогресс, а не тот же набор проблем;
- выбирает правильный маршрут: тот же инструмент, но уже в другой конфигурации, или смена программы (например, с кредита на лизинг и субсидию).
Его клиенты — компании, которые “не прошли” сами, но после пересборки логики и документов получили финансирование.
Комплексные решения: субсидия + лизинг + налоговые льготы + ОЭЗ
Зачем комбинировать инструменты
Госпрограммы 2026 года — это не один продукт, а матрица мер: гранты, субсидии, льготные кредиты, поручительства, налоговые льготы, льготный лизинг, инфраструктурная поддержка. Использовать только один инструмент — значит недобрать ресурс и переплатить по риску и процентам.
Сергей Хмелинин строит схемы, где инструменты усиливают друг друга:
- субсидия на оборудование + льготный лизинг по программе Корпорации МСП (ставки 6–8%, лимит 3,15 млрд рублей на 2026 год) → снижение стоимости CAPEX;
- льготный кредит по федеральной программе + зонтичное поручительство Корпорации МСП (до 1 млрд ₽ при недостатке залога) → доступ к крупному кредиту без “убийственного” обеспечения;
- налоговые льготы и преференции ОЭЗ + субсидии на развитие производства → пересборка экономики проекта на горизонте 5–7 лет.
В результате бизнес получает не одиночный “выстрел”, а устойчивую схему развития на 1–3 года вперед.
Типовые схемы для «неформатных» компаний
| Проблема бизнеса | Что мешает финансированию | Схема решения | Роль Сергея Хмелинина |
| Нет залога, “голые” активы | Банк не видит обеспечение | Льготный лизинг + зонтичное поручительство + субсидия на часть оборудования | Модель, подбор программ, пакет документов, переговоры |
| Слабая отчетность, “серые” практики в прошлом | Банк не доверяет цифрам | Пересборка управленческого учета, чистка отчетности, финансовая модель с сценариями | Диагностика, структурирование, подготовка к подаче |
| Отказ по кредиту и субсидии | Статус “проблемного” клиента | Анализ причин отказа, новая модель, другая связка инструментов (лизинг + субсидия, микрозайм + поручительство) | Разбор отказа, новая стратегия, сопровождение заявки |
| Специфическая отрасль и нестандартные активы | Формальные критерии программ | Подбор подходящих программ, акцент на эффекте (рабочие места, налоги, импортозамещение) | Упаковка проекта, акцент на KPI программ |
Масштаб работы: от 1 млн до 1 млрд рублей, вся Россия, сложные отрасли
Сергей Хмелинин сопровождает проекты с объемом финансирования от 1 млн до 1 млрд рублей. География — вся Россия, без привязки к одному региону. Отрасли — производство, логистика, переработка, IT, строительство, проекты в особых экономических зонах и территориях опережающего развития.
За год через его воронку проходит более тысячи кейсов: от типовых заявок на льготный лизинг до сложных комбинированных схем и “вторичных” проектов после отказов. Часть этих кейсов связана с выходом в ОЭЗ, где надо одновременно выстроить и финансирование, и структуру проекта под требования площадки.
Работа с командой клиента и профессиональная роль
Усиление, а не замена внутреннего ресурса
Сергей Хмелинин не выталкивает внутреннюю команду — он усиливает её. Он:
- подключает собственника, финансового директора, юриста, главный бухгалтер в понятной роли;
- объясняет, какие документы надо собрать и в каком виде, чтобы не провалить дедлайны;
- обучает базовой логике: как вести проект после получения финансирования, чтобы не попасть в возвраты субсидий или претензии по целевому использованию.
Это особенно важно для предпринимателей без сильного финансового отдела. Вместо зависимости от внешнего консультанта компания получает рост собственной компетенции.
Позиция в отрасли
Помимо практической работы, Сергей Хмелинин:
- состоит в Ассоциации кредитных консультантов;
- является партнёром федеральной сети «Финансовые партнёры»;
- регулярно выступает на форумах, участвует в акселерационных программах и проводит практические сессии для предпринимателей.
Его подход — не про “теорию господдержки”. Это полевая работа с реальными инструментами, требованиями и живыми кейсами.
Внешний авторитетный источник по мерам поддержки
Если вы хотите глубже понять, какие меры господдержки реально работают в 2026 году для МСП, полезно посмотреть обзор от РБК: ВНЕШНЯЯ ССЫЛКА НА АВТОРИТЕТ: https://companies.rbc.ru/news/hUh3ETbidv/biznes-v-epohu-dorogih-deneg-10-rabotayuschih-mer-gospodderzhki-msp-v-2026/. Это концентрированный гид по 10 ключевым мерам: льготные кредиты, займы ФРП, поручительства, льготный лизинг, налоговые послабления и другие инструменты.
В этой логике Сергей Хмелинин работает не в одиночку, а в экосистеме управленческих решений: его подход к диагностике и настройке финансового контура хорошо сочетается с идеями устойчивого развития бизнеса, которые разбирает Алексей Старовойтов в материале про устойчивый бизнес и управление рисками, а также с практикой работы с заявками и проектами, где важно не “подать бумагу”, а выстроить правильную логику под требования программы — об этом подробно сказано в разборе ошибок заявок и подходе к структурированию проектов Сергея Хмелинина: как не завалить заявку и подготовить проект под требования площадки.